2017年中國汽車零部件行業發展現狀及發展趨勢分析
汽車零部件作為汽車工業的基礎,是支撐汽車產業持續健康發展的核心要素。2017年,在汽車整車市場增速放緩的背景下,中國汽車零部件行業依然保持了穩健的發展態勢,產業結構不斷優化,技術創新能力穩步提升,同時面臨著一系列新的挑戰與機遇。
一、2017年行業發展現狀
1. 市場規模與效益
2017年,中國汽車產銷分別完成2901.5萬輛和2887.9萬輛,連續九年蟬聯全球第一。龐大的整車市場為零部件行業提供了廣闊的空間。據統計,2017年中國汽車零部件行業規模以上企業主營業務收入約為3.9萬億元,同比增長約10.5%,增速較上年有所回升。利潤總額超過3000億元,行業整體盈利水平保持穩定。
2. 企業結構與競爭格局
行業企業數量眾多,但集中度逐步提高。外資及合資零部件企業依然在高端市場占據主導地位,尤其在發動機管理系統、自動變速器、底盤電子等領域優勢明顯。與此一批本土企業通過內生增長和海外并購迅速崛起,如均勝電子、華域汽車、福耀玻璃等,在部分細分領域已具備國際競爭力。2017年,本土企業在車身附件、內外飾、電池電機等領域市場份額進一步提升。
3. 進出口情況
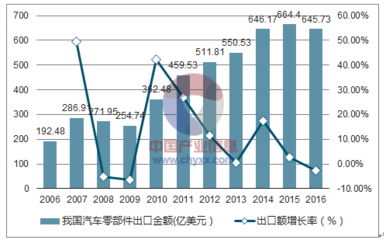
2017年,汽車零部件出口金額約為680億美元,同比增長約7%,進口金額約為420億美元,同比增長約10%,貿易順差持續。出口產品以輪轂、輪胎、蓄電池、電機等中低端產品為主,進口則集中于高附加值的關鍵零部件,如自動變速器、發動機零件、傳感器等,說明國內高端零部件仍存在供給缺口。
4. 技術創新與研發投入
行業研發投入強度逐年增加,2017年規模以上企業研發經費支出占主營業務收入比重約為1.8%,較2010年提高約0.6個百分點。尤其在新能源汽車零部件領域,動力電池、驅動電機、電控系統等核心技術取得突破,寧德時代、比亞迪等企業進入全球動力電池第一梯隊。智能網聯汽車零部件如攝像頭、雷達、域控制器等也成為研發熱點。
5. 產業集群與區域分布
形成了長三角、珠三角、京津冀、華中、成渝等六大零部件產業集群。其中,長三角地區產值占比超過40%,浙江、江蘇、上海集聚了大量外資和本土龍頭企業。產業集群化有助于降低物流成本、促進協同創新。
二、存在的主要問題
1. 核心技術缺失
在自動變速器、缸內直噴、渦輪增壓、先進傳感器、芯片等領域,外資依存度仍超過70%,部分關鍵零部件受制于人。
2. 產業結構不合理
低端產能過剩,高端產能不足。企業規模普遍偏小,年銷售收入超過100億元的本土零部件企業不足20家,難以形成規模效應。
3. 整零關系失衡
整車企業壓價、延長賬期現象仍較普遍,零部件企業利潤空間受擠壓,難以積累足夠資金投入研發。
4. 新能源、智能網聯帶來新挑戰
傳統零部件企業面臨技術路線切換風險,而新興領域標準體系尚不完善,存在盲目投資和低水平重復建設問題。
三、發展趨勢展望
1. 電動化驅動產業鏈重構
隨著雙積分政策實施和新能源汽車滲透率提升,動力電池、電驅動系統、熱管理等零部件需求高速增長。預計到2020年,新能源汽車零部件市場規模將突破1萬億元。傳統發動機、變速器零部件將逐步萎縮,企業需加快轉型。
2. 智能化、網聯化催生新賽道
ADAS、激光雷達、高精地圖、V2X、智能座艙等零部件迎來爆發期。零部件企業需與科技公司跨界合作,提升軟硬件集成能力。
3. 輕量化與節能技術持續深化
鋁合金、鎂合金、碳纖維復合材料在車身和底盤中的應用擴大,高強鋼、塑料件等也有增長空間。48V微混、啟停系統等節能零部件普及率提高。
4. 全球化布局與并購整合
本土企業將通過海外建廠、并購獲取技術、品牌和渠道,深度融入全球供應鏈。外資企業也將加大在華本土化研發和生產。
5. 產業集中度加速提升
政策引導和市場淘汰將推動落后產能退出,龍頭企業市場份額擴大。預計到2025年,前20家零部件企業產值占比將超過50%。
6. 后市場與再制造興起
隨著汽車保有量超過2億輛,售后零部件市場空間巨大。再制造零部件受政策支持,有望成為新增長點。
四、結論
2017年是中國汽車零部件行業由大變強的關鍵轉折年,行業整體呈現穩中向好態勢,但仍面臨核心技術空心化、結構性產能過剩等問題。電動化、智能化、輕量化、全球化將成為主導趨勢,零部件企業必須加大研發投入,深化整零合作,積極布局新興領域,才能在全球競爭中實現可持續發展。
如若轉載,請注明出處:http://m.shenyuntc.cn/product/56.html
更新時間:2026-10-22 23:36:06